央行鬆綁購地動工期限與第2戶房貸,建商開發彈性增加

中華民國中央銀行於9月17日召開第3季理監事會議,宣布適度調整選擇性信用管制,並於9月18日起正式實施。此次政策調整並非全面撤除房市管制,而是針對特定項目進行鬆綁,象徵房地產信用管制逐步轉向依市場與金融機構風險管理能力進行差異化處理。
重點整理
- 取消購地動工期限:刪除購地貸款借款人須切結於一定期間內動工興建的規定,回歸銀行依授信實務及個案條件決定。
- 放寬第2戶房貸成數:自然人第2戶購屋貸款最高成數由6成提高至7成,但仍維持無寬限期。
- 部分管制維持不變:法人購置住宅、高價住宅及第3戶以上購屋貸款等限制並未同步放寬。
- 授信集中度下降:央行資料顯示,全體銀行不動產貸款占總放款比率已從高點的37.6%下降至35.2%。
事件背景
自2021年12月起,央行將購地貸款動工規範納入信用管制。然而,房地產開發涉及建照、都市計畫、土地整合與營造等多重環節。今年3月,市場曾因營建剩餘土石方管理制度調整,引發部分建商反映無法如期動工,當時央行表示受影響案件數有限,交由銀行評估處理。此外,央行指出近5年新推案價格漲幅高達71.4%,明顯高於同期營造工程物價指數29.3%的漲幅,因此認為信用資源應優先支持無自有住宅者及都更危老,而非流向高價住宅。
為何重要
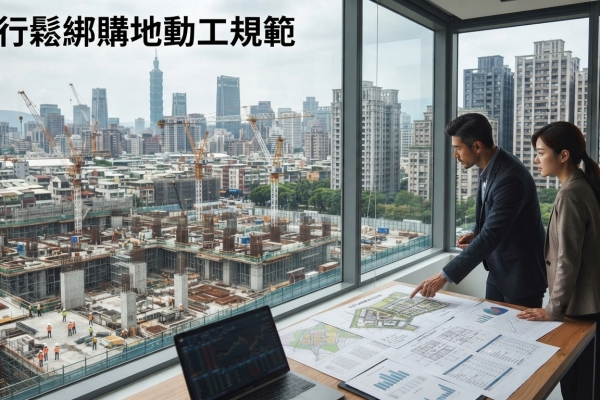
此次政策鬆綁對房市資金流動的兩端皆產生影響。在建商端,取消固定動工期限使其資金與工程規劃獲得更大的緩衝空間,不再需要為了符合期限而面臨短期資金調度壓力,推案時程能更有策略地安排。但這不代表建商可無限期延後開發,案件仍須受金融機構的風險控管與從嚴的授信條件約束。
在購屋族端,第2戶房貸成數提高有助於降低換屋族與預售交屋族的自備款壓力。整體而言,央行政策在降低部分市場摩擦與維持金融風險控管之間尋找平衡。未來房價是否出現明顯修正,仍需觀察銀行不動產授信態度、建商資金成本及實際成交量等市場數據。
(本文取材自銳傳媒,記者郭紋雅報導。)
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0